Ekonomické dopady COV19 na hospodaření municipalit v roce 2020
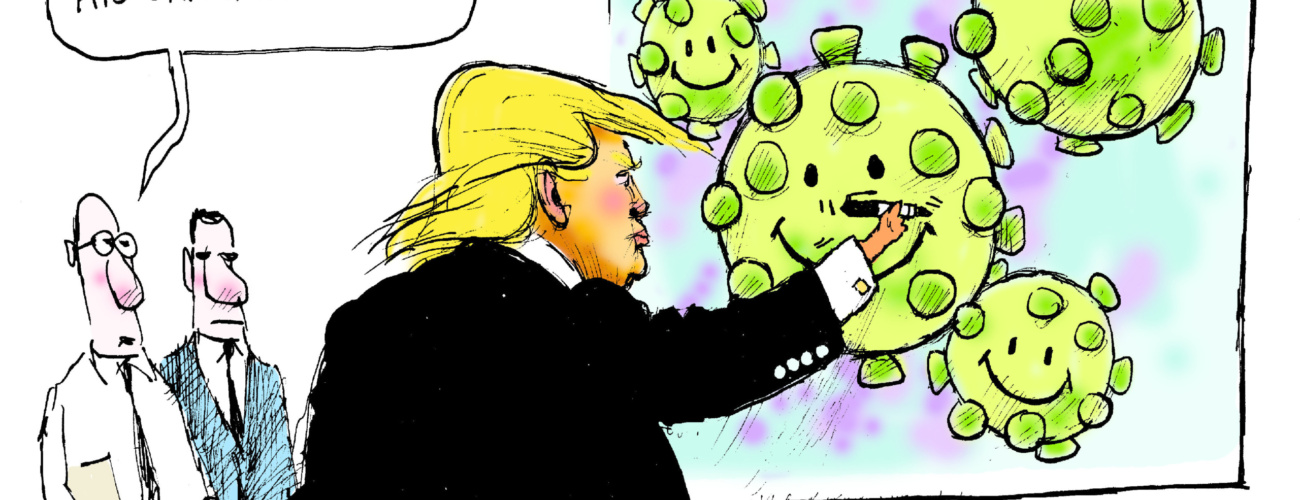
Je třeba si uvědomit, že nejdůležitější příjmovou složkou v rozpočtech municipalit jsou sdílené daně a z nich daň z příjmů fyzických osob placená plátci, daň z příjmů právnických osob a daň z přidané hodnoty.
Prvně zmíněnou daň ovlivňuje zaměstnanost občanů a výše platu, druhou výkonnost zejména výrobních podniků a třetí, mimo jiné, „chuť“ obyvatel utrácet. Dá se předpokládat, že bude růst počet nezaměstnaných a pravděpodobně budou určitou dobu klesat mzdy, a také z tohoto důvodu budou občané méně utrácet.
Je zřejmé, že podniky z různých příčin pozastavují, nebo budou pozastavovat výrobu. Z těchto všech důvodů vyplývá, že poklesne daň placená plátci, v letošním roce také klesne daň z příjmů právnických osob (větší pokles bude pravděpodobně v roce 2021), ale zároveň díky rozhodnutí vlády o odkladu přiznání daně z příjmů, dojde i v příjmech územních samosprávných celků k posunu příjmů z této daně na druhé pololetí.
Daň z přidané hodnoty vykáže také propad (např. téměř nulový cestovní ruch). Proto, jaký dopad bude mít COV19 na hospodaření územních samosprávných celků, bude zejména odvislý od délky trvání této celosvětové pandemie. Pokud nebude tento kritický stav trvat neúměrně dlouho (více jak 3 měsíce), lze očekávat propad
ve výši příjmu ze sdílených daní mezi 7–10 %.
Co doporučujeme?
- Omezit investice, a pokud nejsou již rozpracované, případně s uzavřenou smlouvou, u které by hrozily sankce, tak je nezahajovat.
- Pokud možno omezit i provozní výdaje, které nejsou nezbytné (mandatorní). Zde se jedná zejména o výdaje týkající se neinvestičních transferů soukromoprávním subjektům (seskupení položek 52 rozpočtové skladby), které zahrnují mimo jiné různé granty nebo jiné formy podpory spolkům, sportovním oddílům atd. Těmto subjektům uvolnit pouze takové finanční prostředky, aby výpadek financí nebyl pro ně likvidační. Samozřejmě, pokud by byl výpadek příjmů rozpočtu nižší, tak lze těmto subjektům dotaci zvýšit.
- Obecně by mělo platit, že při očekávaném propadu sdílených daní o určité procento, je vhodné snížit zbytné provozní výdaje alespoň o 3–5 % více než je očekávaný propad ze sdílených daní. Je dobré dodržovat pravidlo: „Přidává se lehce, ubírat je mnohem těžší“.
- Pečlivě sledovat vývoj příjmů ze sdílených daní a na jejich razantní pokles reagovat dalšími opatřeními na výdajové straně rozpočtu.
- Iniciovat vznik pracovní skupiny, která se bude věnovat dopadům na strukturu hospodářství města. Doporučujeme pozornost zaměřit na téma „lokální ekonomiky“, jejíž význam bude v následujících letech pro města klíčový.
Jan Havránek
 Sdílet na LinkedIn
Mohlo by vás zajímat
 Jak moc spolu ladí Index kvality života a Index sociálního vyloučení?
V českých městech existuje v letech 2018 až 2024 pevný vzorec, který potvrzují data napříč všemi 206 sledovanými územími. Tam, kde lidé žijí kvalitnější život, je obvykle nižší míra sociálního vyloučení. Tento vztah se v datech zobrazuje jako silná a dlouhodobě stabilní záporná korelace mezi Indexem kvality života a Indexem sociálního vyloučení.
24. 11. 2025 Jak na předběžné tržní konzultace
Ač se ve většině případů může jednat o užitečný institut přinášející zadavateli možnost konzultovat s odborníky nebo i potenciálními dodavateli možná úskalí zadávacích podmínek, může s sebou realizace předběžné tržní konzultace přinášet i nemalá rizika.
29. 7. 2024 Vzdělávání na míru. Odhalte potřeby vašich zaměstnanců pomocí rychlé analýzy
Zorganizovat vzdělávání úředníků tak, aby bylo efektivní, splňovalo požadavky ministerstev a nebylo finančně náročné – to je nesnadný úkol personalistek a personalistů na úřadech.
7. 4. 2025 Analýza vzdělávacích potřeb ve veřejné správě
Ve veřejné správě je neustálý rozvoj zaměstnanců klíčový pro zajištění efektivního a kvalitního poskytování veřejných služeb občanům. S rychlým technologickým pokrokem a neustále se měnícími právními a administrativními požadavky je důležité udržovat si aktuální znalosti a dovednosti.
23. 5. 2023