Kontrola je jednou z nejdůležitějších činností pro plynulé a správné hospodaření obce v celém rozpočtovém roce. Rozpočet musí vedle vyrovnanosti splňovat i reálnost, pravdivost a úplnost. Když selže jediná z těchto zásad, není přesná ani kontrola.
Proč se kontroluje průběžně
V průběhu rozpočtového roku dochází k nesrovnalostem mezi rozpočtem a skutečností. Vyvolávají je organizační změny, změny zákonů i objektivní skutečnosti, jako jsou havárie nebo přírodní katastrofy. Všechno, co nebylo známo v době tvorby a schvalování rozpočtu, se musí řešit změnou rozpočtu prostřednictvím rozpočtových opatření.
Kontrola hospodaření musí začínat od nejnižších článků řízení, tedy od vedoucích jednotlivých odborů. Ti sledují a pravidelně vyhodnocují svou část rozpočtu a činí opatření k dodržení závazných ukazatelů, za které odpovídají.
Změna rozpočtu v průběhu roku přitom není známkou špatné práce, ale nástrojem řízení. Selháním je opačný extrém, tedy rozpočet, který se celý rok nezmění, přestože se změnila realita, nebo naopak desítky drobných opatření schvalovaných zpětně. Zdravý stav se pozná podle toho, že opatření předcházejí výdajům, mají jasné zdůvodnění a zastupitelstvo i rada je projednávají v rytmu, který stanovily předem.
Co se porovnává
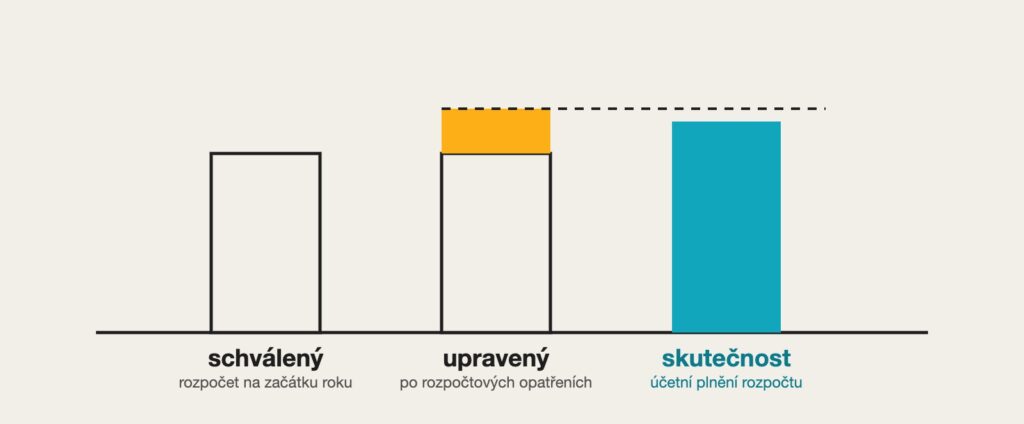
Kontrola na všech úrovních porovnává schválený rozpočet, upravený rozpočet a účetní skutečnost a jejich vzájemný procentuální podíl za hodnocené období. Plnění rozpočtu doporučujeme sledovat ve víceletých časových řadách, jednoletý pohled výkyvy nezachytí.
Nejčastější nálezy z praxe
Z naší praxe se při prověrkách hospodaření opakují čtyři nálezy. Rozpočtová opatření se schvalují zpětně, až když je výdaj dávno uskutečněný. Střednědobý výhled existuje jen formálně a s rozpočtem se nepotkává. Závazné ukazatele jsou tak hrubé, že se do nich vejde cokoli, takže fakticky nic nezavazují. A porovnává se jen schválený rozpočet se skutečností, bez upraveného rozpočtu, takže výsledek vypadá lépe, než jaký je.
Kdo kontroluje a jak často
| Kdo | Jak často |
|---|---|
| Vedoucí odborů, v podrobnosti rozpočtové skladby | měsíčně |
| Vedoucí finančního odboru, souhrnně | měsíčně |
| Vedení města | měsíčně |
| Finanční výbor | měsíčně |
| Rada města | měsíčně |
| Zastupitelstvo, v podrobnosti závazných ukazatelů | čtvrtletně |
Zabezpečovat hospodaření podle schváleného rozpočtu je podle zákona o obcích vyhrazeno radě. Změny závazných ukazatelů může schválit pouze zastupitelstvo, které ale může na radu přenést pravomoc projednávat změny rozpočtu, při nichž se závazné ukazatele nemění.
Zásada u každé změny rozpočtu
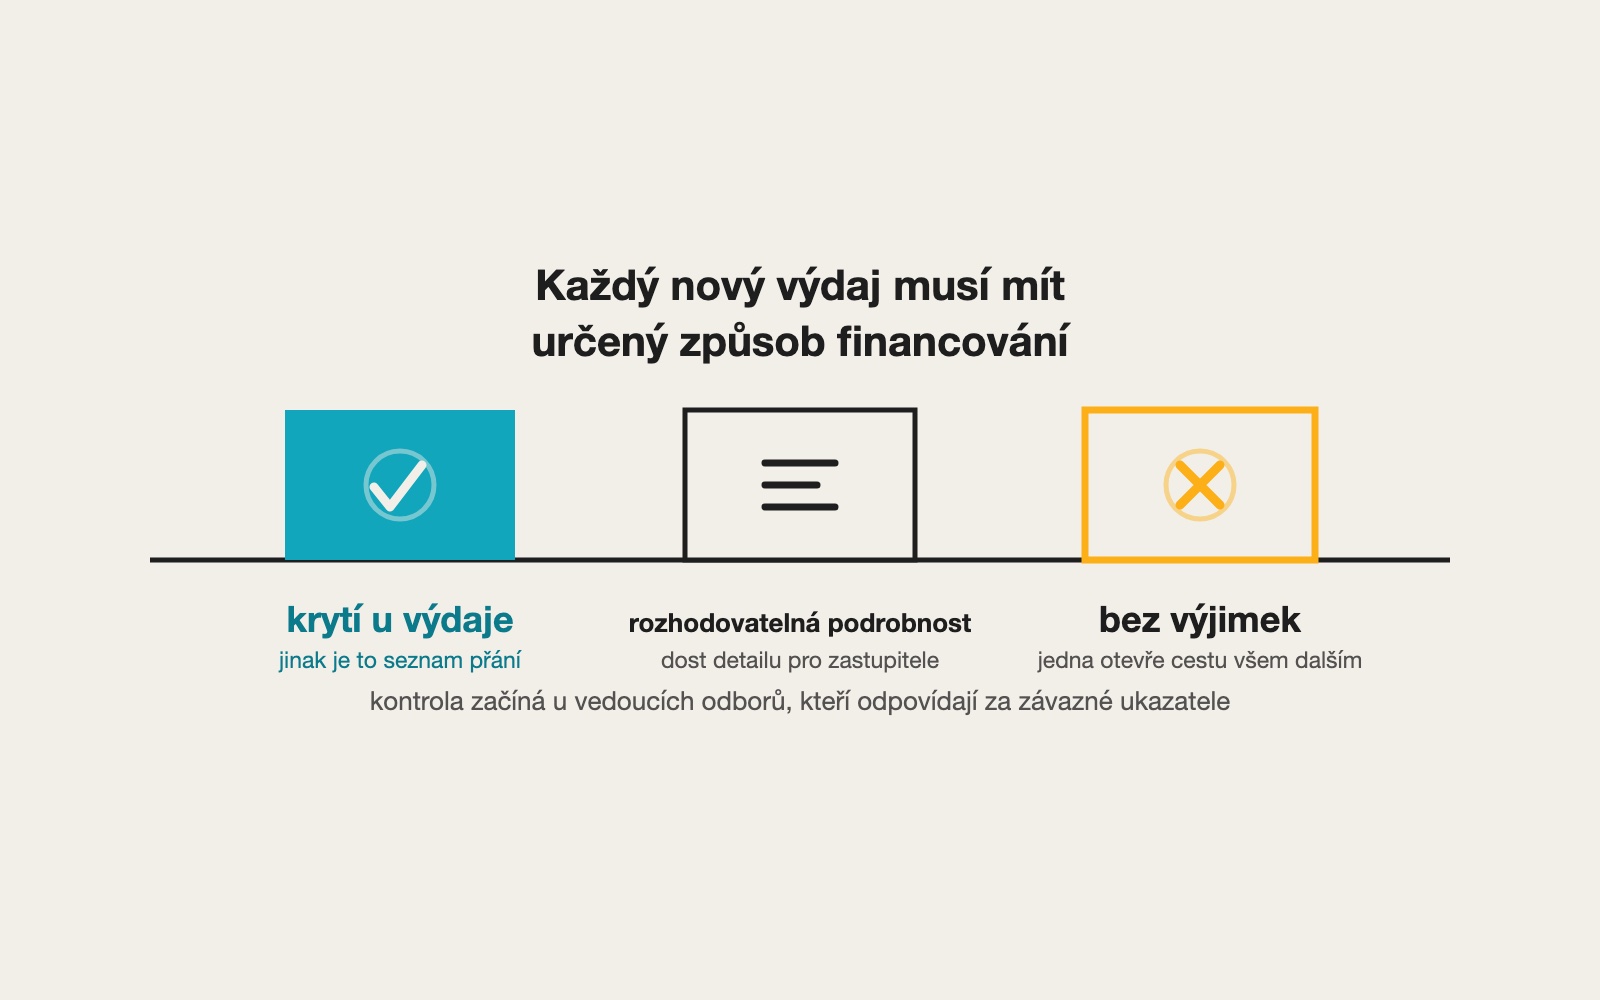
- Každý nový výdaj musí mít krytí. Buď snížením závazného ukazatele, jehož plnění je oproti předpokladu nižší, nebo přesunem akce nižší priority do dalšího roku.
- Podklady v rozhodovatelné podrobnosti. Zastupitelé musí mít u každého opatření tolik detailu, aby o něm mohli zodpovědně rozhodnout.
- Bez výjimek. Jediné rozpočtové opatření schválené „na dobré slovo“ otevírá cestu všem dalším.
 Newsletter