Od 1. ledna 2026 přešla odpovědnost za úhradu nákladů na nepedagogické pracovníky a na ostatní neinvestiční výdaje ze státu na zřizovatele škol. Kompenzace přichází přes rozpočtové určení daní. Pro obce ale zůstává klíčová otázka. Kolik z těch peněz je vlastně na nepedagogy?
Co se od ledna 2026 změnilo
Odpovědnost za úhradu nákladů na nepedagogické pracovníky, tedy typicky školníky, kuchařky, hospodářky či administrativní pracovníky, a na takzvané ostatní neinvestiční výdaje (ONIV, například učebnice, učební pomůcky či další vzdělávání pedagogů) přešla ze státu na obce a kraje.
Kompenzace probíhá navýšením podílu obcí na sdílených daních. Váha kritéria počtu dětí, žáků a studentů vzrostla z 9 % na 15,15 %, přičemž se nově používá přepočtený počet žáků, který zohledňuje koeficienty podle typu školy (například 1,2 pro mateřské školy). Celkově změna přinese do rozpočtů obcí v roce 2026 dodatečných zhruba 23,4 mld. Kč, což spolu s původní provozní složkou vytváří objem přes 51,9 mld. Kč na školském kritériu RUD.
Proč nejde jednoduše srovnat rok s rokem
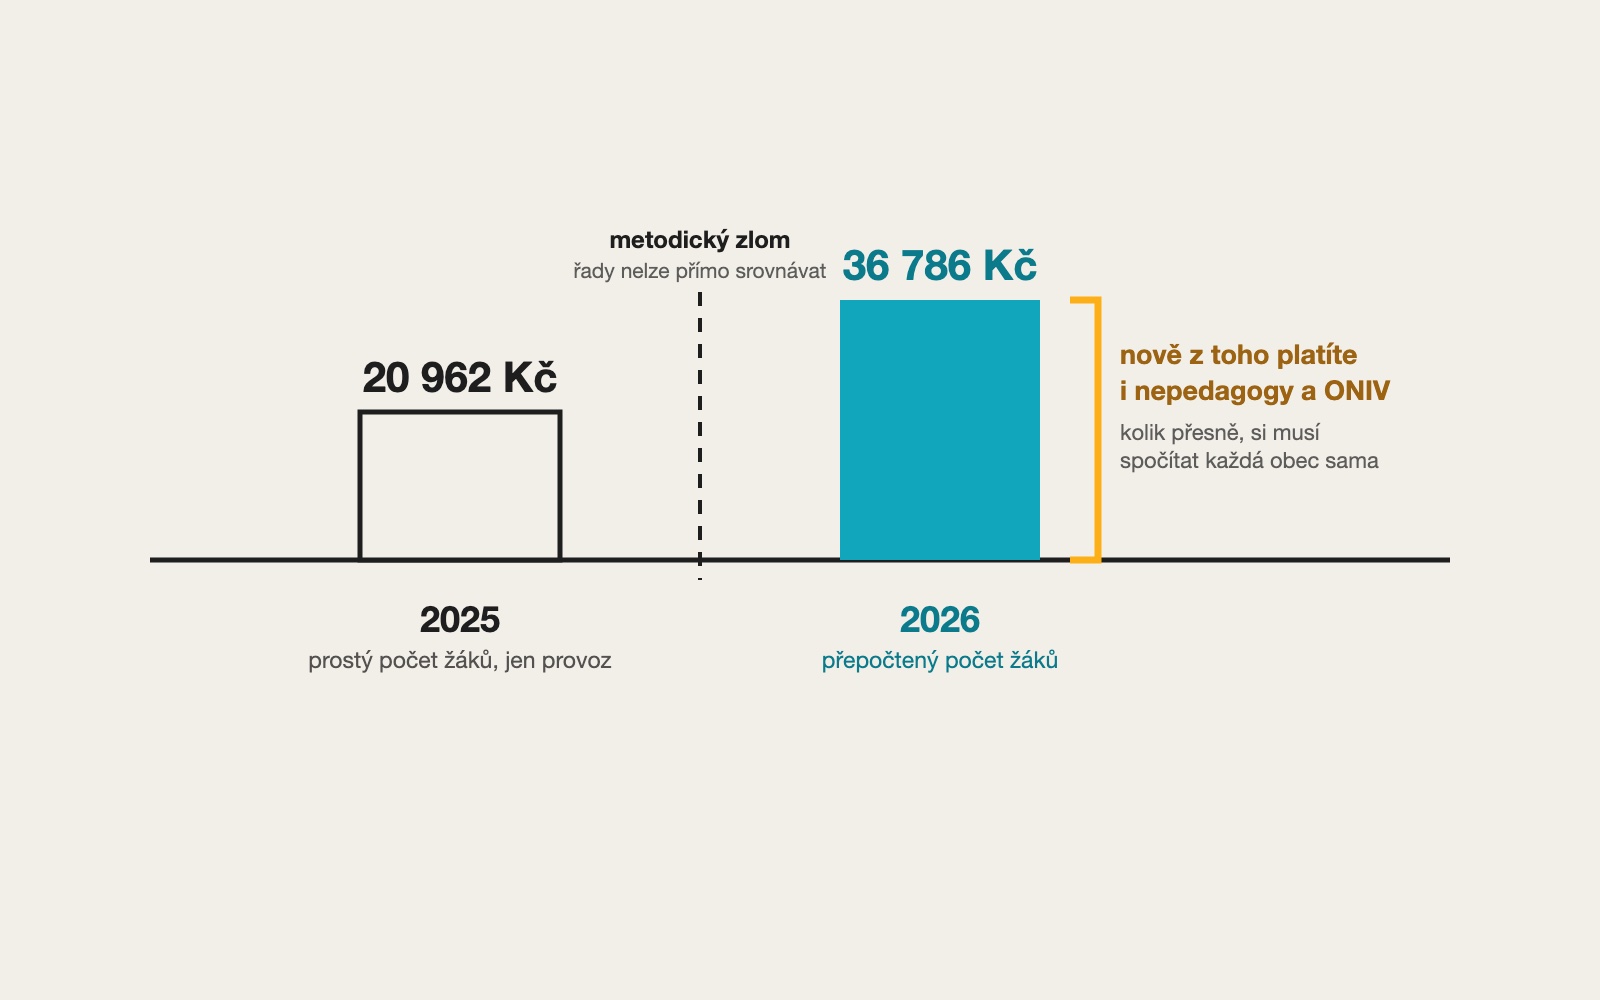
Při hledání odpovědi je třeba mít na paměti důležitý metodický zlom. Do roku 2025 se příspěvek na žáka počítal z prostého počtu dětí a žáků, od roku 2026 se používá přepočtený počet s koeficienty podle vyhlášky č. 511/2025 Sb.
Jak spočítat, kolik z RUD je na nepedagogy
- Zjistěte výchozí stav. Skutečnou výši školského RUD inkasovanou v roce 2025, tedy příjem z kritéria počtu žáků podle staré metodiky, který sloužil výhradně na provoz škol.
- Extrapolujte na rok 2026. K této částce připočtěte přirozený růst odpovídající historickému vývoji daňového inkasa. Z celostátních dat vyplývá, že provozní složka roste v roce 2026 oproti roku 2025 přibližně o 5 %. Výsledkem je odhad částky, kterou byste získali i beze změny systému.
- Spočítejte celkovou predikci pro rok 2026. Zjistěte svůj přepočtený počet dětí a žáků a vynásobte jej predikovanou částkou 36 786 Kč na přepočteného žáka.
- Odečtěte. Rozdíl mezi celkovou predikcí a extrapolovanou provozní složkou představuje orientační objem prostředků určených na nepedagogy a ONIV.
Co udělat v rozpočtu ještě letos
Uvedený postup má orientační charakter a slouží jako výchozí rámec pro plánování. Skutečná výše sdílených daňových příjmů se v průběhu roku mění v závislosti na celkovém inkasu daní. Konkrétní určení hodnot v rozpočtu vyžaduje několik kroků.
- Získejte data od škol. Celkové prostředky vyplacené nepedagogickým pracovníkům a na ONIV v roce 2025 od jednotlivých školských zařízení.
- Rozlište evidenčně. Například přidělením čísla organizace rozdělte predikci z RUD na provoz příspěvkové organizace, financování nepedagogů a ONIV.
- Oznamte hodnoty školám a průběžně kontrolujte jejich dodržování. Při nesouladu analyzujte příčinu a reagujte změnou rozpočtu.
Objevují se navíc indicie, že v systému financování školských zařízení dojde k dalším změnám, minimálně k návratu financování ONIV do kapitoly MŠMT. Sledujte proto aktuální údaje Ministerstva financí i informace MŠMT a veďte otevřený dialog s řediteli zřizovaných škol o skutečných potřebách. Nový systém přináší nejen finanční odpovědnost, ale i příležitost. Efektivnější organizací nepedagogických činností, sdílením služeb mezi školami nebo spoluprací s okolními obcemi lze dosáhnout úspor i vyšší kvality zázemí pro děti.
Specializuje se na rozpočty a hospodaření samospráv, ekonomické studie a financování veřejných služeb.
 Newsletter